الرقابة المالية تطور عقد التمويل الاستهلاكي لحماية العملاء والشركات
طورت الهيئة العامة للرقابة المالية عقدا نموذجيا للتمويل الاستهلاكي، يلزم الشركات بالإفصاح عن بيانات التمويل قبل التوقيع، ويحدد ضوابط للتحقق من العملاء، بينها ألا يتجاوز إجمالي الأقساط 50% من دخل العميل.
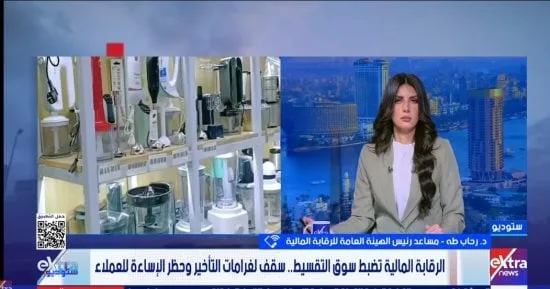
أعلنت الدكتورة رحاب طه، مساعد رئيس الهيئة العامة للرقابة المالية، تطوير عقد نموذجي لنشاط التمويل الاستهلاكي، بعد اتساع التعاملات وزيادة الشكاوى والممارسات السلبية المرتبطة بالبيع بالتقسيط. ويستهدف العقد توضيح التزامات أطراف المعاملة وتحقيق التوازن بين حماية العملاء ومصالح الشركات.
أبرز النقاط
- طورت الهيئة العامة للرقابة المالية عقدا نموذجيا للتمويل الاستهلاكي بعد اتساع النشاط وزيادة الشكاوى والممارسات السلبية.
- يلزم العقد الشركات بالإفصاح للعميل قبل التوقيع عن الحد الائتماني والفائدة والمصروفات وعائد التأخير.
- تشترط الضوابط التحقق من الملاءة المالية، وألا يتجاوز إجمالي أقساط التمويل 50% من دخل العميل.
- يلتزم العملاء بتقديم بيانات صحيحة ومحدثة، والحفاظ على سرية بيانات الحسابات الإلكترونية، وإبلاغ الشركة عند فقدان البطاقات أو سرقتها.
وقالت رحاب طه، خلال مداخلة لبرنامج ستوديو إكسترا على قناة إكسترا نيوز، إن البيع بالتقسيط كان قائما قبل صدور القانون المنظم للنشاط عام 2020، والذي وضع الممارسات تحت مظلة قانونية تحمي أطراف المعاملة.
وارتفع حجم التمويل من نحو 8 مليارات جنيه في 2020، استفاد منه نحو 262 ألف عميل، إلى 96 مليار جنيه في نهاية ديسمبر، مع وصول عدد المستفيدين إلى نحو 12 مليون عميل.
أخبار ذات صلة
 درجات الحرارة اليوم الاثنين 23 نوفمبر.. الأرصاد تتوقع انخفاضا طفيفا
 نبيل عبدالمقصود يحذر من الترامادول لعلاج سرعة القذف ومخاطره
العقد النموذجي للتمويل الاستهلاكي
أوضحت مساعد رئيس الهيئة أن نمو النشاط وتعدد الشكاوى دفعا إلى تطوير العقد المنظم له. ويلزم النموذج الشركات بإظهار بيانات التمويل للعميل بوضوح قبل التوقيع، حتى يكون على دراية بما يترتب عليه من التزامات مالية.
وتشمل البيانات التي يتعين الإفصاح عنها:
- الحد الائتماني الممنوح للعميل.
- الحد الأقصى لسعر الفائدة السنوي، وما إذا كانت ثابتة أو متغيرة.
- المصروفات الإدارية والعمولات، بما فيها عمولة السداد المعجل.
- الحد الأقصى لعائد التأخير وطريقة احتسابه.
إعداد العقد وضوابطه
وأضافت رحاب طه أن صياغة العقد جاءت بعد دراسة الشكاوى الواردة من العملاء والشركات، ومناقشة البنود مع الشركات العاملة في القطاع، إلى جانب إجراء حوارات مجتمعية. واستهدفت هذه المشاورات الوصول إلى صيغة تراعي مصالح الشركات وحقوق المتعاملين.
وتشمل الضوابط التزام الشركات بالتحقق من الملاءة المالية للعملاء والاستعلام عنهم، على ألا يتجاوز إجمالي أقساط التمويل 50% من دخل العميل. ويضع ذلك حدا واضحا للأقساط مقارنة بدخل المتعامل، ضمن القواعد المنظمة لمنح التمويل.
التزامات العملاء والشركات
وتطلب الضوابط من العملاء تقديم بيانات صحيحة ومحدثة إلى الشركة، وإبلاغها بأي تغييرات مؤثرة تطرأ عليها. كما يتعين عليهم الحفاظ على سرية بيانات الحسابات الإلكترونية، وإبلاغ الشركة عند فقدان البطاقات أو سرقتها.
وتأتي هذه الالتزامات إلى جانب متطلبات الإفصاح والتحقق المالي، لتحديد مسؤوليات كل طرف في العلاقة التمويلية. وتهدف القواعد، بحسب ما أوضحته رحاب طه، إلى حماية الحقوق وتعزيز الانضباط في سوق التمويل الاستهلاكي، مع مراعاة التوسع الذي شهده النشاط خلال السنوات الماضية.
ماذا يعني هذا الخبر؟
قبل توقيع عقد التقسيط، يمكن للعميل مراجعة بيانات التمويل التي تلزم الضوابط الشركة بتوضيحها، ومنها الفائدة والمصروفات وعائد التأخير. كما تحدد الضوابط إجمالي الأقساط بحد أقصى 50% من دخل العميل، وتلزمه بتقديم بيانات صحيحة ومحدثة.
خلفية الخبر
سبق أن تناولت رادار مصر شكاوى من تجاوزات بعض شركات التمويل وجهات التحصيل، ومطالبة بضوابط تحمي العملاء وتراجع العقود.
أسئلة وأجوبة
ما البيانات التي يجب أن توضحها الشركة قبل توقيع العقد؟
الحد الائتماني، والحد الأقصى لسعر الفائدة السنوي وما إذا كانت ثابتة أو متغيرة، والمصروفات والعمولات، والحد الأقصى لعائد التأخير وطريقة احتسابه.
ما الحد الأقصى لإجمالي أقساط التمويل مقارنة بدخل العميل؟
ألا يتجاوز إجمالي أقساط التمويل 50% من دخل العميل.
ما التزامات العميل وفق الضوابط؟
تقديم بيانات صحيحة ومحدثة، وإبلاغ الشركة بالتغييرات المؤثرة، والحفاظ على سرية بيانات الحسابات الإلكترونية، وإبلاغ الشركة عند فقدان البطاقات أو سرقتها.