الهيئة العامة للرقابة المالية تلزم شركات التمويل بعقد موحد
ألزمت الهيئة العامة للرقابة المالية شركات التمويل الاستهلاكي باستخدام نموذج موحد للعقد، يوضح تكاليف التمويل والتزامات الطرفين وحقوق العميل، مع إتاحة نسخة إلكترونية، ويبدأ تطبيقه بعد ثلاثة أشهر من نشر القرار في الوقائع المصرية.
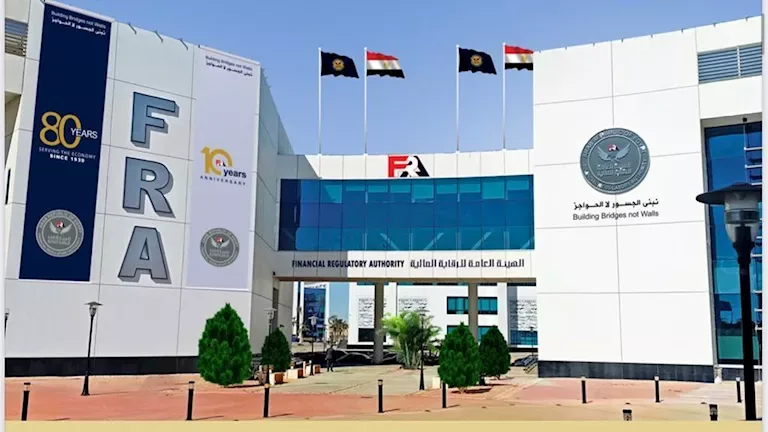
أصدرت الهيئة العامة للرقابة المالية نموذجا جديدا للعقد بين شركات التمويل الاستهلاكي والعملاء، وألزمت الشركات باستخدامه عند تمويل شراء السلع والخدمات أو استخدام بطاقات المدفوعات التجارية، بدلا من العقود المعمول بها منذ عام 2021.
أبرز النقاط
- أصدرت الهيئة العامة للرقابة المالية نموذجا موحدا لعقود التمويل الاستهلاكي، وألزمت الشركات باستخدامه بدلا من العقود المعمول بها منذ عام 2021.
- يلزم النموذج بتوضيح عناصر التمويل وتكاليفه للعميل قبل إتمام الشراء، وإتاحة نسخة إلكترونية من العقد عبر التطبيق.
- يحق للعميل السداد المبكر وطلب كشف حساب والاعتراض على بياناته خلال 15 يوما من إرساله.
- يبدأ العمل بالنموذج بعد ثلاثة أشهر من نشر القرار في الوقائع المصرية، وعلى الشركات خلال المهلة توفيق أوضاعها وتعديل العقود القائمة.
ويستهدف العقد تنظيم العلاقة بين الطرفين وتحقيق التوازن بين دعم الشركات وصون حقوق العملاء، مع توضيح الالتزامات والتكاليف قبل إتمام الشراء. وقال إسلام عزام إن النموذج يواكب مستجدات السوق ويعالج إشكالات تعاقدية ظهرت خلال الفترة الأخيرة.
أخبار ذات صلة
 الذهب في مصر يتراجع 490 جنيها خلال أسبوع مع هبوط عالمي حاد
 الخط الرابع للمترو يستقبل وفدا من السفارة اليابانية لمتابعة التنفيذ
بنود عقد التمويل الاستهلاكي
يتعين على الشركات استيفاء بيانات العقد رقميا، وكتابة بنوده بصورة واضحة ومقروءة، وإطلاع العميل عليها قبل التوقيع، إلى جانب إتاحة نسخة إلكترونية عبر تطبيقه. ويجوز إضافة أحكام أخرى إلى النموذج بعد الحصول على عدم ممانعة مسبقة من الهيئة العامة للرقابة المالية.
ويحدد العقد عناصر التمويل الأساسية، على أن تشمل:
- حد التمويل الائتماني وسعر الفائدة السنوي الأقصى، وما إذا كان ثابتا أو متغيرا.
- المصروفات الإدارية وعمولة السداد المعجل وقيمة الأقساط ومواعيد استحقاقها.
- عائد التأخير، على ألا يتجاوز إجماليه طوال مدة التمويل قيمة المبلغ غير المسدد من أصل التمويل.
حقوق العميل والتزاماته
يحق للعميل سداد كل التمويل أو جزء منه قبل موعد الاستحقاق، مع جواز خصم الشركة تكلفة التمويل عن شهر السداد المبكر، واحتساب عمولة وفق النسبة المحددة من أصل المبلغ بعد خصم الفوائد. ولا تستحق العمولة إذا كان التمويل دون سعر فائدة.
ويلزم النموذج الشركات بالتحقق من الملاءة المالية للعميل والاستعلام عنه ائتمانيا قبل منحه التمويل، وألا يتجاوز مجموع الأقساط الشهرية 50% من دخله. كما يتعين إخطار العميل قبل تمويل الشراء بقيمة السلعة والتمويل ومدته والفائدة والمصروفات وإجمالي الأقساط وقيمة القسط وموعده، مع إتاحة البيانات عبر التطبيق أو وسيلة تواصل أخرى.
ويستطيع العميل سداد أقساط كل عملية تمويل على حدة، وطلب كشف حساب يوضح المشتريات والأقساط والفوائد والمصروفات ومدة السداد المتبقية. وله الاعتراض على بيانات الكشف خلال 15 يوما من إرساله، بينما يلتزم بتقديم معلومات صحيحة وإخطار الشركة بأي تغيير، وسداد الأقساط في مواعيدها، وعدم تسييل السلع الممولة أو تمكين الغير من استخدام التطبيق.
موعد تطبيق النموذج
يتيح العقد للشركة إيقاف صلاحية الشراء عند التخلف عن سداد قسطين متتاليين أو تقديم بيانات مضللة، وينص على فسخه تلقائيا عند استخدام التمويل خارج الأغراض الاستهلاكية أو تسييل المشتريات أو إدراج العميل على قوائم الإرهاب. ويحظر على الشركة تعديل البنود من جانب واحد، ويلزمها إخطار العميل بالتعديلات المقترحة وإتاحة فرصة للموافقة أو الاعتراض.
ومن المقرر نشر القرار في الوقائع المصرية، على أن يبدأ العمل به بعد ثلاثة أشهر من تاريخ النشر. وخلال هذه المهلة، تلتزم الشركات بتوفيق أوضاعها وتعديل العقود القائمة بما يتفق مع النموذج الجديد.
ماذا يعني هذا الخبر؟
يعرف العميل قيمة التمويل وتكاليفه والأقساط ومواعيدها قبل الشراء، ويحصل على نسخة إلكترونية من العقد. كما يتيح له النموذج طلب كشف حساب والاعتراض على بياناته ضمن المهلة المحددة.
أسئلة وأجوبة
متى يبدأ تطبيق نموذج العقد الجديد؟
يبدأ العمل به بعد ثلاثة أشهر من تاريخ نشر القرار في الوقائع المصرية.
ما البيانات التي يجب إخطار العميل بها قبل تمويل الشراء؟
قيمة السلعة والتمويل ومدته والفائدة والمصروفات وإجمالي الأقساط وقيمة القسط وموعده.
متى يمكن للعميل الاعتراض على بيانات كشف الحساب؟
يمكنه الاعتراض خلال 15 يوما من إرسال الكشف.